第4回では、2割特例・3割特例・簡易課税の違いを確認しました。シリーズ最終回となる第5回では、実際に消費税を申告するときの流れを、申告書・付表の作成、e-Taxによる提出、納付まで順番に整理します。「何を作って、どこから提出し、最後にどう納付するのか」を一つずつ確認していきましょう。
▌申告前の準備は、課税期間・計算方法・集計の確認から
消費税の申告では、いきなり申告書を作り始めるのではなく、まず申告する課税期間と計算方法を確認し、その期間の売上げ・仕入れ・経費を整理しておきます。ここは、これまでのシリーズで確認した内容を実際の数字に落とし込む準備段階です。
| 確認項目 | 内容 |
| 課税期間 | 個人事業者は原則1月1日~12月31日、法人は原則として事業年度 |
| 計算方法 | 一般課税・簡易課税・2割特例・3割特例など、適用できる方法を確認 |
| 売上げ・仕入れ | 課税・非課税等の区分、10%・軽減税率8%の区分、インボイスの有無などを整理 |
| 中間納付 | 中間申告・納付をしている場合は、その金額を確認 |
※個人事業者の消費税の確定申告・納付期限は原則として翌年3月31日、法人は原則として課税期間終了日の翌日から2か月以内です。
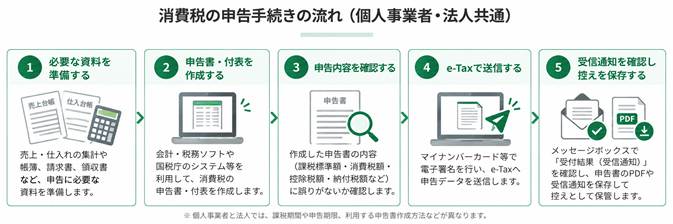
▌STEP1 納付税額を計算する
一般課税では、基本的に「売上げに係る消費税額-控除できる仕入れ等に係る消費税額」で納付税額を計算します。簡易課税や2割特例・3割特例を利用する場合は、それぞれの計算方法で税額を求めます。中間納付がある場合は、確定した税額から中間納付額を差し引いて精算します。
※計算方法の違いについては、第4回「2割特例・3割特例・簡易課税の違い」で詳しく解説しています。
▌STEP2 申告書・付表を作成する
消費税の確定申告では、通常、申告書第一表だけでなく、申告書第二表(課税標準額等の内訳書)や、計算方法に応じた付表を作成します。必要な付表は一般課税・簡易課税・特例の別や、申告する課税期間、旧税率の取引の有無などによって異なります。
手書きや様式ファイルで作成する場合は、付表で税率別の売上税額・仕入税額などを計算し、その結果を申告書へ反映していきます。一方、国税庁の確定申告書等作成コーナーなどを利用すれば、入力内容に応じて税額が自動計算され、必要な申告書・付表が作成されます。
▌STEP3 e-Tax等で申告データを作成する
個人事業者は、国税庁の「確定申告書等作成コーナー」を利用すると、画面の案内に沿って消費税の申告書を作成できます。「作成開始」から消費税を選び、課税方法や経理方法等の質問に回答した後、売上金額・仕入金額などを入力していきます。入力内容に応じて税額が自動計算されるため、申告書や付表を一枚ずつ手計算するよりも流れを追いやすくなっています。
一般課税では売上げ・仕入れの入力が中心となり、簡易課税や特例では、適用する制度に応じた質問・入力画面が表示されます。入力途中で税率区分や金額に誤りがあると税額にも影響するため、会計ソフトや集計表と照合しながら進めましょう。
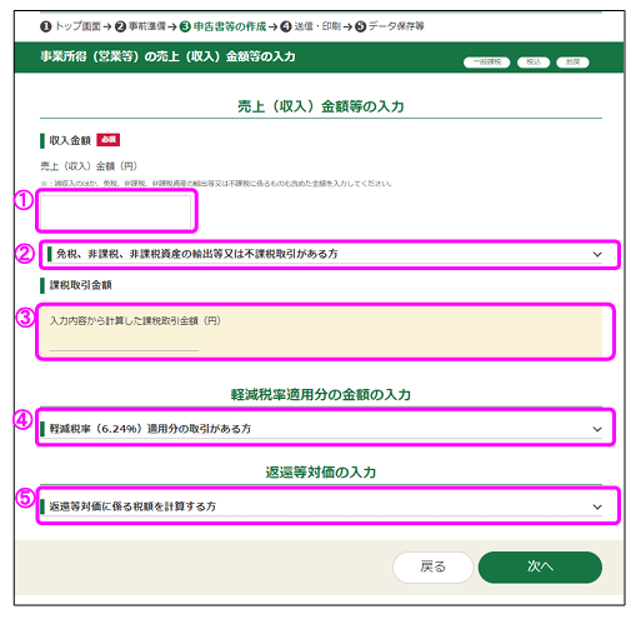
売上金額などを入力すると、入力内容に応じて課税取引金額等が計算されます。
出典:国税庁「令和7年分 消費税及び地方消費税の確定申告書作成(一般課税)編」p.8を一部加工して作成
| 法人の場合 法人の消費税申告では、e-Taxソフトやe-Tax対応の税務・会計ソフト等で申告データを作成・送信します。民間ソフトで作成した申告データ(xtxファイル)をe-Taxソフト(WEB版)で読み込んで送信する方法もあります。 |
▌STEP4 申告内容を確認して提出する
作成が終わったら、提出前に課税期間、納税地、氏名・法人名、申告区分、売上税額、控除対象仕入税額、中間納付額、最終的な納付税額などを確認します。還付となる場合は、還付先の口座情報も確認します。
e-Taxで提出する場合は、利用する提出方法に応じて本人確認・電子署名等の手続きを行い、送信します。書面で提出する場合は、申告書・必要な付表等を印刷し、所轄税務署へ提出します。請求書や領収書、インボイスを申告時に一枚ずつ提出するわけではありませんが、仕入税額控除などの要件となるため、帳簿や請求書等は適切に保存しておきます。
▌STEP5 e-Taxの「受信通知」と申告書の控えを保存する
e-Taxでは、送信操作が終わったら「送信できたと思う」で終わらせず、メッセージボックスに格納される受信通知(受付結果)まで確認します。受信通知から送信した帳票を表示し、申告書をPDFで保存・印刷することもできます。申告書PDFと受信通知は、申告を行った記録として一緒に保存しておくと確認しやすくなります。
▌STEP6 納付方法を選び、期限までに納付する
申告書を提出しただけでは、消費税の手続は完了しません。納付税額がある場合は、原則として申告期限と同じ納期限までに納付します。申告書を提出した後、税務署から納付書や納税通知が必ず送られてくるわけではないため、自分で納付方法を選び、納付まで完了させる必要があります。
| 納付方法 | どんな方法? | 事前準備・主な条件 | 主な注意点 |
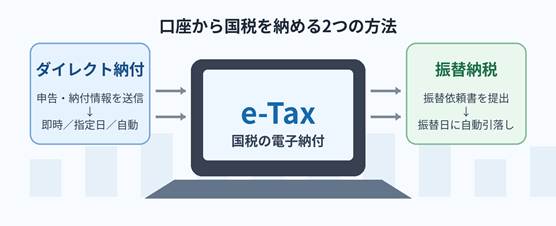
| 振替納税 | 指定口座から振替日に自動引落し | 個人事業者が利用。事前に振替依頼書を提出 | 手数料なし。領収証書は発行されない |
| ダイレクト納付 | e-Taxから登録口座を指定して口座引落し | e-Tax利用+事前の口座登録 | 即時納付・期日指定が可能。完了通知を確認 |
| インターネットバンキング等 | Pay-easy対応のネットバンキングやATM等で納付 | e-Taxの納付情報等を利用 | 金融機関が対応しているか確認 |
| クレジットカード | 専用サイトでカード決済 | カードと税目・金額等を準備 | 決済手数料あり。領収証書なし |
| スマホアプリ | e-Tax経由でPay払い等を利用 | 納付税額30万円以下。残高チャージが必要 | 決済手数料なし。領収書なし |
| コンビニ(QR) | QRコードを作成し、対応コンビニで現金納付 | 納付税額30万円以下 | 店舗端末で納付書を出力してレジで納付 |
| 窓口納付 | 金融機関・税務署で現金等により納付 | 納付書(領収済通知書)を使用 | 領収証書が必要な場合に向く |
▌納付書は、どんなときに使う?
金融機関や税務署の窓口で現金納付する場合は、納付書(領収済通知書)を使用します。納付書には、申告書を提出した税務署名、税目(消費税及地方消費税)、課税期間、住所・氏名または法人名、納付税額などを記入します。納付書が手元にない場合は、税務署または所轄税務署管内の金融機関で入手できますが、金融機関に在庫がない場合もあるため、必要なときは所轄税務署に確認すると安心です。
一方、振替納税、ダイレクト納付、クレジットカード納付、スマホアプリ納付などを利用する場合は、紙の納付書を作成して窓口へ持参する必要はありません。e-Taxで申告した場合は、受信通知等から電子納税の手続へ進むこともできます。
▌STEP7 納付完了まで確認する
最後に、実際に納付が完了したことを確認します。ダイレクト納付やクレジットカード納付、スマホアプリ納付ではe-Taxのメッセージボックス等に完了通知が格納される場合があります。振替納税は振替日に口座残高を確認し、通帳や明細で引落しを確認しておきましょう。窓口納付の場合は領収証書を保管します。
納期限を過ぎると延滞税が生じる場合があります。申告を期限内に済ませていても、納付が遅れれば別途負担が発生する可能性があるため、「申告した日」だけでなく「納付した日」まで確認しておくことが大切です。
▌申告をスムーズにするために
消費税の申告では、日々の記帳で行った課税区分・税率区分・インボイスの確認が、そのまま申告書の数字につながります。申告時期になってから一年分を見直すのではなく、普段から帳簿と証憑を整理しておくことが、申告作業を短く、正確にする一番の近道です。当事務所では、課税事業者の判定や届出、日々の記帳から消費税の申告・納付まで一貫してサポートしています。
※制度・e-Tax画面・様式は2026年9月時点の情報をもとに記載しています。実際の申告では、申告する課税期間に対応した最新の様式・案内をご確認ください。
コメント