 Uncategorized
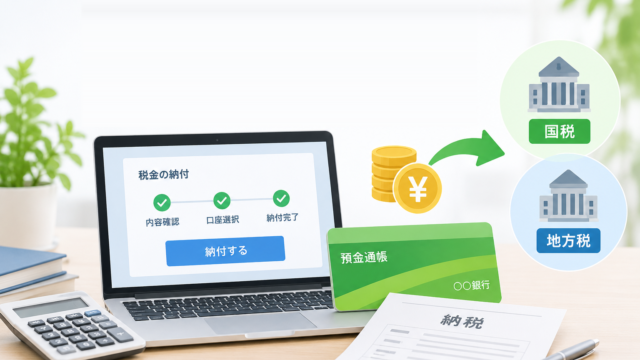
源泉所得税の納期の特例
利用できる事業者と申請の流れをわかりやすく解説 「源泉所得税の納期の特例」は、給与の支給人員が常時10人未満である源泉徴収義務者が、所轄税務署に申請書を提出し、税務署長の承認を受けることにより、一定の源泉所得税等を年2回にまとめて納付できる...
Uncategorized  税務
 消費税
 消費税 消費税 消費税
 消費税
 税務
 税務
 所得控除