利用できる事業者と申請の流れをわかりやすく解説
「源泉所得税の納期の特例」は、給与の支給人員が常時10人未満である源泉徴収義務者が、所轄税務署に申請書を提出し、税務署長の承認を受けることにより、一定の源泉所得税等を年2回にまとめて納付できる制度 です。
▌納期の特例とは
通常、従業員から預かった源泉所得税等(所得税、復興特別所得税、2027年分以降は防衛特別所得税も含む)は、給与支払月の翌月10日までに納付します。ただし、納期の特例を利用すると、対象となる税金を半年分ずつまとめて納付することができます。具体的には、以下のスケジュールに従って納付していきます。
| 給与等を実際に支払った期間 | 納期限 |
| 1月~6月 | 7月10日 |
| 7月~12月 | 翌年1月20日 |
※納期限が土曜日・日曜日・祝日などに当たる場合は、その休日明けの日が期限です。
納付回数を年12回から年2回にまとめられるため、納付手続きの負担を減らせます。ただし、税額が安くなる制度ではありません。給与や報酬を支払う際の税額計算と源泉徴収は、その都度行います。
▌利用できる事業者
対象となるのは、給与の支給人員が常時10人未満の源泉徴収義務者です。「10人以下」ではなく「10人未満」なので、平常の状態で9人までであることが基本です。人数の要件を満たしていても、自動的に適用されるわけではなく、税務署長の承認が必要です。
また、人数は正社員だけで判断しません。給与等の支払を受ける役員、パート、アルバイト、日雇労働者なども含めて判定します。雇用保険の被保険者数や社会保険の加入者数で判断するものではありません。
| 給与を支払う人数の状況 | 判定の考え方 |
| 通常は10人未満で、繁忙期のみ臨時増員 | 日々の雇入れを常態としない場合は、一時的に10人以上になっても直ちに対象外にはならない |
| 日雇労働者を日常的に雇っている | 日雇労働者を含め、平常の状態で10人未満かどうかを判定 |
| 事業拡大により通常時から10人以上 | 要件を満たさない |
▌対象となる源泉所得税・対象外となる報酬
特例の対象は、給与・賞与、退職手当等と、所得税法第204条第1項第2号に該当する一定の専門家報酬から源泉徴収した税金に限られます。対象外の報酬は、特例を利用していても毎月の納付が必要です。
| 対象となる支払 | 対象外となる支払 |
| 給与・賞与、退職手当等 ・税理士、弁護士、 司法書士、社会保険労務士などの 一定の専門家報酬 | 原稿料、講演料、デザイン料、外交員報酬等 |
▌申請方法と適用開始時期
納期の特例は、申請書を提出しただけですぐに適用される制度ではありません。提出先と適用開始時期を確認し、承認を受けてから利用します。
申請方法
「源泉所得税の納期の特例の承認に関する申請書」を、給与支払事務所等の所在地を所轄する税務署へ提出します。法人の本店所在地だけで判断せず、給与を支払う事務所の所在地から提出先を確認します。
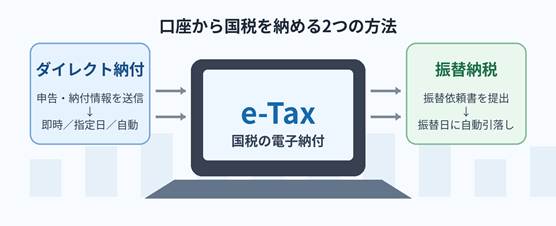
e-Taxソフト(Web版)又はe-Taxソフトで申請する方法と、書面を税務署へ持参又は送付する方法があります。申請時期に特段の定めはありません。
適用開始時期
申請書を提出した月の翌月末日までに承認又は却下の通知がなければ、翌月末日に承認があったものとみなされます(例えば、8月に申請書を提出し9月30日までに通知がない場合、9月30日に承認があったものとみなされます)。
適用が開始されるのは、原則として、申請月の翌月に支払う給与等からです。通常の納付時期でいうと、申請月の翌々月に納付する予定だった分から適用されます。
申請月に支払った給与等は、通常どおり翌月10日までに納付します。すでに納期限が到来した税金に、さかのぼって特例を適用することはできません。
たとえば8月中に申請書を提出した場合
| 給与等の支払分 | 納付方法・納期限 |
| 8月支払分 | 通常どおり9月10日までに納付 |
| 9月~12月支払分 | 特例により翌年1月20日までに納付 |
| 翌年1月~6月支払分 | 特例により翌年7月10日までに納付 |
▌給与の支給人員が10人以上になった場合
事業拡大などで給与の支給人員が常時10人以上になった場合は、「源泉所得税の納期の特例の要件に該当しなくなったことの届出書」を、遅滞なく提出しなければなりません。届出後は、一般分の徴収高計算書を使用した毎月納付にもどります。
また、届出日の属する特例期間内に源泉徴収した税額のうち、届出月分までの未納付分は、原則として届出月の翌月10日までに納付します。届出月の前月分までは納期特例分の徴収高計算書を使用し、届出月分以降は一般分の徴収高計算書を使用します。特例の7月10日や翌年1月20日まで待つことはできません。
例えば、3月中に届出書を提出した場合
| 給与等の支払分 | 納期限 | 使用する徴収高計算書 |
| 1月~2月 | 4月10日 | 納期特例分 |
| 3月 | 4月10日 | 一般分(毎月納付用) |
| 4月以後 | 各月の翌月10日 | 一般分(毎月納付用) |
▌資金繰り・納付漏れなどの注意点
半年分をまとめて納付するため、7月と1月の資金負担が大きくなります。給与等から天引きした税金は事業者の収入ではありません。毎月の源泉徴収額を記録し、納付用口座に移すなど、運転資金と区別して管理しましょう。
また、給与の支払があっても源泉徴収税額がゼロの場合や、年末調整の還付で納付額がゼロとなる場合も、原則として所得税徴収高計算書を提出します。e-Taxでは、合計額を0円として作成・送信します。「納付がないから提出も不要」と考えないよう注意が必要です。
納期限に遅れると、不納付加算税や延滞税が課される可能性があります。半年分がまとまるため、納付漏れの影響も大きくなります。期限をあらかじめ予定に登録し、納付資金と納付完了まで確認しましょう。
▌よくある質問
| 質問 | 回答 |
| 給与を支払う人数が10人でも利用できる? | 平常の状態で10人の場合は利用できません。要件は「10人未満」です。繁忙期だけの臨時増員は、通常の雇用状況も踏まえて判定します。 |
| 講演料も給与と一緒にまとめられる? | 講演料は原則として対象外です。源泉徴収が必要な講演料は、原則として支払月の翌月10日までに納付します。 |
| 申請した月の給与から特例になる? | 原則として申請月の翌月の支払分から対象です。申請月の支払分は、通常どおり翌月10日までに納付します。 |
| 納期の特例を使うと税額は安くなる? | 税額は安くなりません。対象分の納付を年2回にまとめ、納付事務を減らす制度です。 |
▌まとめ
源泉所得税の納期の特例は、給与の支給人員が常時10人未満の事業者が、申請と承認により利用できる制度です。対象分の納付を年2回にまとめられますが、税額が減るわけではなく、対象外の報酬は毎月の納付が必要です。人数と支払内容、適用開始時期を確認し、半年分の納付資金を確保して利用しましょう。
当事務所では、e-Taxの利用開始や届出、納付方法の確認なども含め、税務手続きをサポートしています。ご不明な点がある場合は、お気軽にご相談ください。
※制度は2026年10月時点の情報をもとに記載しています。実際の手続きでは、国税庁・e-Taxの最新案内をご確認ください。
(約3,250文字)
参考資料(国税庁・e-Tax)
・No.2505 納付期限と納期の特例 https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2505.htm
・A2-8 納期の特例の承認申請 https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/gensen/annai/1648_14.htm
・A2-9 要件に該当しなくなった場合の届出 https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/gensen/annai/1648_15.htm
コメント