手続きの流れと使い分けをわかりやすく解説
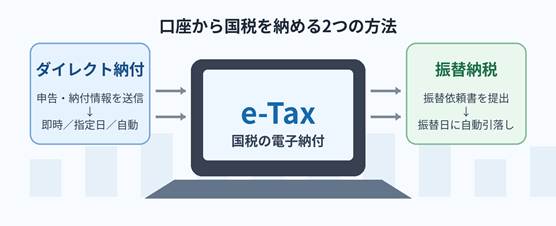
税金を銀行口座から引き落とす方法として、「ダイレクト納付」と「振替納税(口座振替)」があります。どちらも金融機関や税務署の窓口へ行かずに納付でき、手数料もかかりませんが、利用できる税金や引落しのタイミング、事前手続きが異なります。この記事では、個人事業主・法人の方に向けて、2つの制度の違いと手続きの流れを整理します。
▌ダイレクト納付と振替納税は、どちらも口座から納付する方法
国税庁の制度名では「振替納税」と呼ばれます。日常的には「口座振替」と呼ばれることもありますが、ダイレクト納付とは別の制度です。まずは違いを比べてみましょう。
| ダイレクト納付 | 振替納税(口座振替) | |
| 概要 | e-Taxで手続きし、登録口座から納付 | 対象税目を振替日に自動引落し |
| 利用できる主な税金 | 原則すべての国税 ※送信データにより利用できない税目あり | 申告所得税等、個人事業者の消費税等 |
| 法人 | 利用できる | 利用できない |
| 納付時の操作 | 原則、納付の都度操作 ※自動ダイレクト対象手続あり | 原則、自動引落し |
| 引落日 | 即時・指定日・法定納期限など | 国税庁が定める振替日 |
| 手数料/領収証書 | 手数料なし/領収証書なし | 手数料なし/領収証書なし |
※この記事では国税の制度を説明しています。地方税の口座振替・ダイレクト方式はeLTAXを利用する別の手続きです。
▌個人と法人では利用できる納付方法が異なります
ダイレクト納付と振替納税では、個人・法人によって利用できる範囲が異なります。
ダイレクト納付は、個人・法人のどちらも利用でき、原則としてすべての国税に対応しています。
一方、振替納税が利用できるのは、次の税金に限られます。
・申告所得税及び復興特別所得税
・消費税及び地方消費税(個人事業者)
そのため、法人は振替納税を利用できません。
法人税や法人の消費税、源泉所得税などを口座から納付したい場合は、ダイレクト納付を利用することになります。
▌ダイレクト納付の流れ
ダイレクト納付は、口座情報を入力すればその場ですぐに使える制度ではありません。初回は、e-Taxの利用開始と口座登録が必要です。
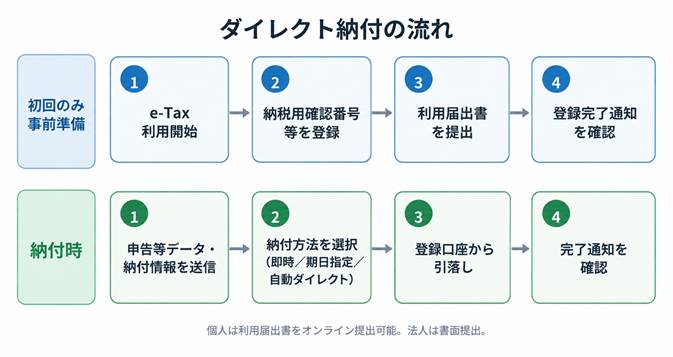
図1 ダイレクト納付の流れ
STEP1 e-Taxの利用を開始する
e-Taxを初めて利用する場合は、利用開始手続きを行い、利用者識別番号を取得します。すでにe-Taxを利用している場合は、新たに取得する必要はありません。
STEP2 納税用確認番号等を登録する
ダイレクト納付の利用前に、e-Taxで「納税用確認番号」と「納税者用カナ氏名・名称」を登録します。納税用確認番号は、電子納税で使用する6桁の数字です。メールアドレスも登録しておくと、メッセージボックスに通知が届いたことを確認しやすくなります
STEP3 ダイレクト納付利用届出書を提出する
次に、引落しに使用する預貯金口座を登録します。個人はe-Taxソフト(WEB版)からオンライン提出することができ、利用可能になるまでの目安は約1週間です。書面で提出する場合は約1か月かかります。一方、法人はオンライン提出ができず、利用届出書を、納税地を所轄する税務署へ書面で提出します。
また、利用できる金融機関には条件があります。口座登録前に、国税庁の「利用可能金融機関一覧(ダイレクト納付)」をご確認ください。
STEP4 登録完了通知を確認する
税務署と金融機関で登録作業が完了すると、e-Taxのメッセージボックスに「ダイレクト納付の預貯金口座登録完了通知」が格納されます。この通知が届くまではダイレクト納付を利用できません。納期限が近い場合は、早めに登録状況を確認しましょう。
STEP5 納付
事前登録が完了したら、e-Taxで申告等データや納付情報を送信し、メッセージボックスに格納される受信通知(納付区分番号通知)から納付手続きを進めます。
| 方法 | 引落しのタイミング | 特徴・注意点 |
| 今すぐに納付 | 手続き後、原則即時 | その場で登録口座から引落し |
| 納付日を指定 | 指定した日 | 原則として納期限までの日付を指定。納期限当日にデータを送信した場合は期日指定不可 |
| 自動ダイレクト | 原則、法定納期限 | 対象となる申告手続で、申告データ送信時にチェック。法定納期限当日に手続きした場合は翌取引日に引落し |
納付後は、e-Taxのメッセージボックスで完了通知まで確認します。残高不足などで引落しができない場合はエラー通知が格納されるため、「手続きをした」だけで終わらせず、実際に納付が完了したことを確認することが大切です。
※自動ダイレクトで法定納期限当日に手続きをした場合、翌取引日に正常に引き落とされれば、法定納期限から引落日までの延滞税・加算税はかかりません。
▌振替納税の流れ
振替納税は、一度登録しておけば、対象となる税金を国税庁が定める振替日に自動で引き落とす方法です。毎回納付操作をする必要がない点が、通常のダイレクト納付との大きな違いです。
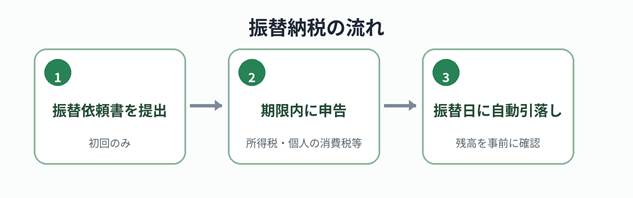
図2 振替納税の流れ
STEP1 振替依頼書を提出する
「預貯金口座振替依頼書兼納付書送付依頼書」を提出します。e-Taxソフト(WEB版)からオンラインで提出する方法と、税務署または利用する金融機関へ書面で提出する方法があります。利用できるのは、納税者本人名義の口座です。
STEP2 期限内に申告する
振替納税の対象となるのは、期限内に申告された確定申告分や中間申告分などです。期限後申告や修正申告には利用できないため、その場合は別の納付方法を選びます。
STEP3 振替日の前に残高を確認する
対象となる税金は、国税庁が定める振替日に自動で引き落とされます。振替日の前日までに口座残高を確認しておきましょう。残高不足などで引落しができない場合は、法定納期限の翌日から延滞税がかかります。
▌利用時に気をつけたいポイント
ダイレクト納付・振替納税はいずれも手数料はかかりませんが、紙の領収証書は発行されません。 領収証書が必要な場合は、金融機関や税務署の窓口で納付する必要があります。
また、どちらの制度も利用を開始する前に、口座の登録などの手続きが必要です。登録が完了するまでに時間がかかる場合があるため、納期限の直前ではなく、余裕をもって準備しておきましょう。
なお、振替納税を登録している場合でも、ダイレクト納付を利用することは可能です。 ただし、振替納税の対象となる税金をダイレクト納付する場合は、振替日との関係によって二重に引き落とされる可能性があるため、事前に所轄税務署へ確認しておくと安心です。
また、転居などにより所轄税務署が変わった場合でも、振替納税は原則として従来の振替口座を引き続き利用できます。一方、振替口座を変更する場合は、新しい口座について振替依頼書を提出する必要があります。
▌まとめ
| メリット | デメリット | |
| ダイレクト納付 | ・原則、すべての国税に利用できる ・法人も個人も利用できる ・納付のタイミングを指定できる ・金融機関や税務署の窓口へ行く必要がない | ・事前にe-Taxの利用開始と口座登録が必要 ・都度、納付操作が必要 ※自動ダイレクトを利用する場合を除く ・登録完了まで一定の期間がかかる ・利用できる金融機関等に制限がある場合がある |
| 振替納税 (口座振替) | ・一度登録すれば、原則として毎回の納付操作が不要 ・国税庁が定める振替日に自動で引き落とされる | ・利用できる税目が限られる ・法人は利用できない ・引落日を自分で指定できない ・残高不足で振替できない場合、延滞税がかかることがある |
ダイレクト納付と振替納税は、どちらも口座から国税を納付できる便利な方法ですが、対象税目と納付の仕組みが異なります。法人や源泉所得税など幅広い国税の納付にはダイレクト納付、個人の所得税や個人事業者の消費税を毎年自動で引き落としたい場合には振替納税、というように、まず納付する税金の種類から確認すると整理しやすくなります。
当事務所では、e-Taxの利用開始や届出、納付方法の確認なども含め、税務手続きをサポートしています。ご不明な点がある場合は、お気軽にご相談ください。
※制度・e-Tax画面等は2026年9月時点の情報をもとに記載しています。実際の手続きでは、国税庁・e-Taxの最新案内をご確認ください。
コメント